Ränteskillnadsersättning
Vi får ersättning från vissa långivare.
Enligt Konsumentkreditlag (2010:1846) har du laglig rätt att lösa ett lån när du vill. Du har laglig rätt att lösa ett rörligt lån och långivaren eller banken kan inte kräva någon ersättning för detta. Men har du ett lån med fast ränta tillkommer en ränteskillnadsersättning, banken eller långivaren tar alltså ut en avgift ifall du väljer att lösa lånet. I denna artikel ska vi förklara vad detta innebär och hur man räknar ut ersättningen som man kan tvingas betala ifall man tänkt bryta sitt avtal och lösa lånet.
Varför tar banken denna avgift?
Din bank kommer göra motsvarande upplåning när du lånar pengar på en viss tidshorisont. När du vill lösa ditt bolån kan dessvärre inte banken göra samma sak, banken behöver ändå betala ränta för lånets återstående löptid. Det är därför banken tvingas kräva en ränteskillnadsersättning för att täcka sina egna kostnader.
Banken kommer alltså förlora pengar ifall du som kund väljer att lösa lånet. Avgiften ska motsvara bankens egna räntekostnader under den återstående bindningstiden. Det är ingen avgift som banker tjänar några pengar på, den ska enbart täcka upp för bankens egna räntekostnader.
Vi kan ju vända på saken också. Tänk dig att du lyckas förhandla till dig en bra ränta, sedan kontaktar banken dig och kommer med beskedet att bindningstiden på den räntenivån inte gäller längre. Hur skulle du då reagera?
När behöver du inte betala ränteskillnadsersättning?
Du slipper givetvis denna avgift ifall du har rörlig ränta. Har du fast ränta blir du tyvärr tvungen att betala ränteskillnadsersättning till banken. Det finns dock något som heter säkerhetsbyte, det innebär att du flyttar över dina bundna bolån till en ny bostad.
Du har ingen laglig rätt att slippa undan ränteskillnadsersättningen på grund av detta, men du har givetvis ett bättre förhandlingsläge mot banken. Om din bolåneränta är lika med eller lägre än jämförelseräntan, behöver du inte betala någon avgift, även om du löser lånet i förtid.
Förhandling kan minska avgiften, särskilt vid säkerhetsbyte.. Du och hela familjen kanske är kunder i banken och har flera finansiella tjänster där som pension, försäkringar, lån, investeringar mm. Att vara tuff mot banken och våga förhandla kan leda till att ett säkerhetsbyte kan gå igenom utan extra kostnader.
Kräver alla banker denna avgift?
När jag själv övervägde att binda bolånet insåg jag att samtliga storbanker tar ut ränteskillnadsersättning vid förtidslösen. Det framgick inte heller om man kunde flytta lånet till en ny bostad utan avgift. Förhandling var det enda alternativet.
Gamla och nya regler
Reglerna om ränteskillnadsersättning har ändrats två gånger, den 1 juli 2014 och den 1 juli 2025. Vilken beräkning som gäller för ditt lån beror på när det bands.
Modellen från 2014 jämför din ränta med räntan på bostadsobligationer med motsvarande återstående bindningstid plus 1 procentenhet. Modellen före 2014 utgick från statsobligationer och statsskuldväxlar. Modellen från 2025 beskrivs i nästa avsnitt.
Kommer ränteskillnadsersättningen att tas bort?
Nej, den finns kvar, men beräkningen ändrades den 1 juli 2025. Regeringen lade fram förslaget i en lagrådsremiss (5 december 2024), och de nya reglerna gäller sedan 1 juli 2025.
Det som ändrades är hur ersättningen räknas ut. Nu jämförs en jämförelseränta från när lånet bands med jämförelseräntan när lånet löses, så att ersättningen speglar hur räntorna har ändrats under bindningstiden.
För dig som låntagare innebär det:
- Billigare att lösa lånet i förtid
- Lättare att byta bank eller sälja bostaden
Var ditt lån bundet när de nya reglerna började gälla 1 juli 2025, gäller de äldre reglerna tills bindningstiden löper ut.
Räkna ut ränteskillnadsersättning
Att räkna ut det exakta beloppet på summan du ska betala till banken ifall du vill lösa lånet är svårt. Du kan på konsumeternas.se hitta en kalkylator som enkelt räknar ut avgiften. Vill du ha den exakta summan på vad du kommer bli skyldig är mitt råd att kontakta din personliga bankman. Här nedanför visar vi även lite hur man grovt kan räkna ut ifall man blir skyldig ersättning eller ej.
Först måste du räkna ut jämförelseräntan
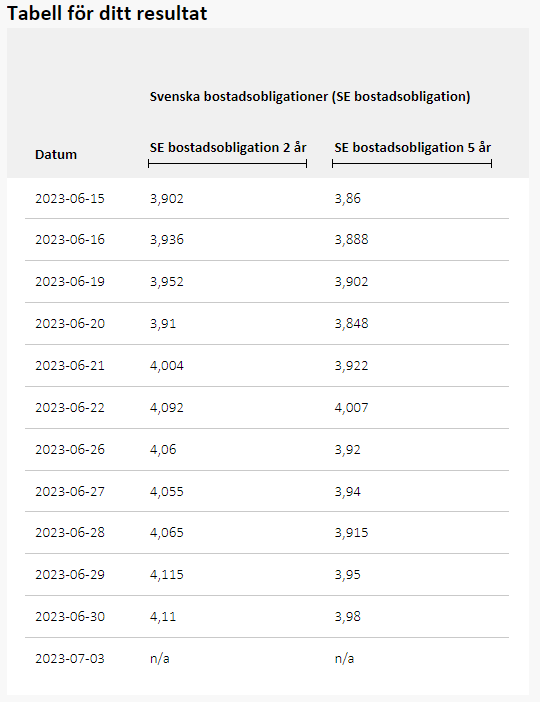
Det är genom jämförelseräntan man räknar ut eventuell ränteskillnadsersättning. För lån som bands före 1 juli 2025 bygger jämförelseräntan på räntan på bostadsobligationer med motsvarande återstående bindningstid plus 1 procentenhet. Om bostadsobligationsräntan i ett tänkt exempel är 3,98 % blir jämförelseräntan 4,98 %.
Vi tar sedan ett exempel på ett bolån på 3 000 000 kr med bundna bolån på 5 år och ränta på 4,5 %. I det tänkta exemplet blir ränteskillnadsersättningen 0 kr, eftersom jämförelseräntan på 4,98 % är högre än den bundna räntan.
Hitta räntan på bostadsobligationer
Du kan på Riksbank.se söka efter svenska bostadsobligationer ifall du är intresserad av nuvarande ränteläge. Dessa räntor uppdateras dagligen, du kan därför inte använda dig av räntorna i bilden nedanför.
Visste du att!
- Du behöver inte betala ränteskillnadsersättning ifall din ränta på bolånet är lika stor eller lägre än jämförelseräntan.
- Du har ingen laglig rätt att slippa undan ränteskillnadsersättningen.
- Ska du byta bostad kan banken göra ett säkerhetsbyte och flytta bolånen in i den nya bostaden. Detta ger dig ingen rätt att slippa ränteskillnadsersättningen, men du får ett bra förhandlingsläge där du kan försöka sänka avgiften eller med lite tur förhandla bort den.
Enkelt exempel
En grov överslagsberäkning kan användas ifall man vill räkna ut eventuell ränteskillnadsersättning. Kom ihåg att ifall din ränta på bolånen är lägre eller lika stor som jämförelseräntan ska ingen ersättning betalas till banken.
Kvarvarande skuld: 2 000 000 kronor
Tid kvar på bundet bolån: 3 år
Din bundna ränta: 5,5 %
Jämförelseräntan: 5 %
Skillnaden mellan räntorna: 0,5 %
Uträkning: Kapitalskuld x återstående tid x ränteskillnad
Resultat: 2 000 000 * 3 år * 0,005 = 30 000 kronor
Ränteavdrag gäller på ränteskillnadsersättningen
Det kommer automatiskt göras ett ränteavdrag på den ränteskillnadsersättningen som banken kräver vid lösen av lånet. För bolån är avdraget 30 % av räntekostnader upp till 100 000 kr per person och år, och 21 % på det som överstiger. Är ni två betalningsansvariga gäller gränsen på 100 000 kr för var och en.
Vanliga frågor och svar
Relaterade artiklar
Jämför innan du bestämmer dig
Se dagens bolåneräntor hos alla banker
Jämför listräntor och snitträntor för alla bindningstider, och se vilka banker som har höjt eller sänkt räntan den senaste tiden.