Ränteavdrag
Vi får ersättning från vissa långivare.
Räkna ut ditt ränteavdrag
- Räntekostnad per år
- 65 000 kr
- Ränteavdrag
- −19 500 kr
- Kostnad efter avdrag
- 45 500 kr
Räknat med 30 % avdrag på räntekostnader upp till 100 000 kr per person och 21 % på resten. Lånet delas lika mellan låntagarna. Ränta på lån utan säkerhet, som blancolån, ger inget avdrag från 1 januari 2026. Har du andra kapitalinkomster blir avdraget lägre. Räntan är från början bankernas genomsnittliga snittränta för 3 månaders bindning.
Vad är ränteavdrag?
Ett ränteavdrag, eller skattereduktion som Skatteverket kallar det, är ett skatteavdrag som automatiskt sker i samband med din deklaration varje år för alla privatpersoner i Sverige. Från inkomståret 2026 gäller ränteavdraget bara lån med säkerhet, till exempel bolån. Räntor på lån utan säkerhet, som privatlån och kontokrediter, ger inget avdrag, och inte heller studielån från CSN. Tänk på att detta är ett avdrag som görs i din deklaration och därför krävs det att du har betalat in skatt för att kunna få tillbaka pengar. Längre ner kan du läsa mer om vilka krav som ställs för att ränteavdraget ska gälla.
Regler för ränteavdrag från 2026
Snabbfakta:
- Lån med säkerhet: Ränteavdraget kvarstår med 30 % upp till 100 000 kr per år, och 21% på belopp över detta.
- Lån utan säkerhet: Ränteavdraget för lån utan säkerhet gäller inte längre.
Lån med säkerhet
Ränteavdraget påverkas inte av de nya reglerna för lån med säkerhet, alltså lån där det finns en säkerhet för lånet, exempelvis ett bolån där bostaden fungerar som säkerhet. Här gäller fortfarande ett avdrag på 30% av räntekostnaderna upp till 100 000 kr per år, och 21% för räntekostnader som överstiger 100 000 kr. Om ni är två betalningsansvariga på ett bolån kan ränteavdraget göras för räntekostnader upp till 200 000 kr.
Grundkrav för att göra ränteavdrag
- Räntan ska gälla ett lån med säkerhet, till exempel ett bolån
- Du måste vara den som står som betalningsansvarig på lånet
- Att du har betalat ränta och skatt för det gångna året
- Du måste ha ett underskott av kapital
- Du måste räkna ut ditt kapitalunderskott
- Ränteavdrag gäller endast för lån med säkerhet, till exempel bolån eller billån.
- Ränteskillnadsersättning räknas som en räntekostnad och kan därför ingå i underlaget för ränteavdrag.
- Eventuella ränteintäkter under året kvittas automatiskt mot räntekostnaderna.
- Om dina totala räntekostnader understiger 1 000 kr under året har du inte rätt till ränteavdrag.
- Räntekostnader på lån utan säkerhet, exempelvis privatlån och kreditkort, ger inte längre rätt till ränteavdrag.
(lån med säkerhet, till exempel bolån eller billån)
30 % av räntekostnaderna upp till 100 000 kr per person och år
21 % av räntekostnaderna över 100 000 kr
Vid två betalningsansvariga på lånet gäller 30 % upp till totalt 200 000 kr, eftersom räntekostnaden delas mellan personerna
Hitta lägsta bolåneräntan! Jämför bankers räntor via Ordnabolån.se

Jämför bolåneräntor hos flera banker
Bolån med betalningsanmärkning
Lånelöfte, omförhandling & nytt bolån
Kostnadsfritt & ej bindande
Hur gör man ett avdrag ifall man är två personer?
Räntekostnaden fördelas lika ifall man är man två stycken personer som är betalningsansvariga för lånet. Här får man vardera göra ett ränteavdrag på 30 % upp till 100 000 kr och totalt kan man alltså få 30 % i ränteavdrag upp till 200 000 kr i räntekostnader.
Vi har mer än 200 000 kr i räntekostnader? Om era räntekostnader överstiger 200 000 kronor kan ni dra av 21% på det belopp som överstiger denna summa. Till exempel, om era räntekostnader uppgår till 250 000 kronor, kan ni göra ett ränteavdrag på 30 % upp till 200 000 kr. För de återstående 50 000 kronorna är avdraget 21%.
Hur gör man ett ränteavdrag?
Din bank kommer att rapportera in dina räntekostnader till Skatteverket, och ifall du uppfyller kraven för ett ränteavdrag kommer dina uppgifter att ligga förtryckta i deklarationen. Du behöver bara kontrollera att dessa uppgifter stämmer och skicka in din deklaration. Om ni är två stycken betalningsansvariga på bolånet kommer ränteavdraget att fördelas lika (50/50) mellan er. Läs mer om hur man fördelar ränteavdraget längre ner i artikeln.
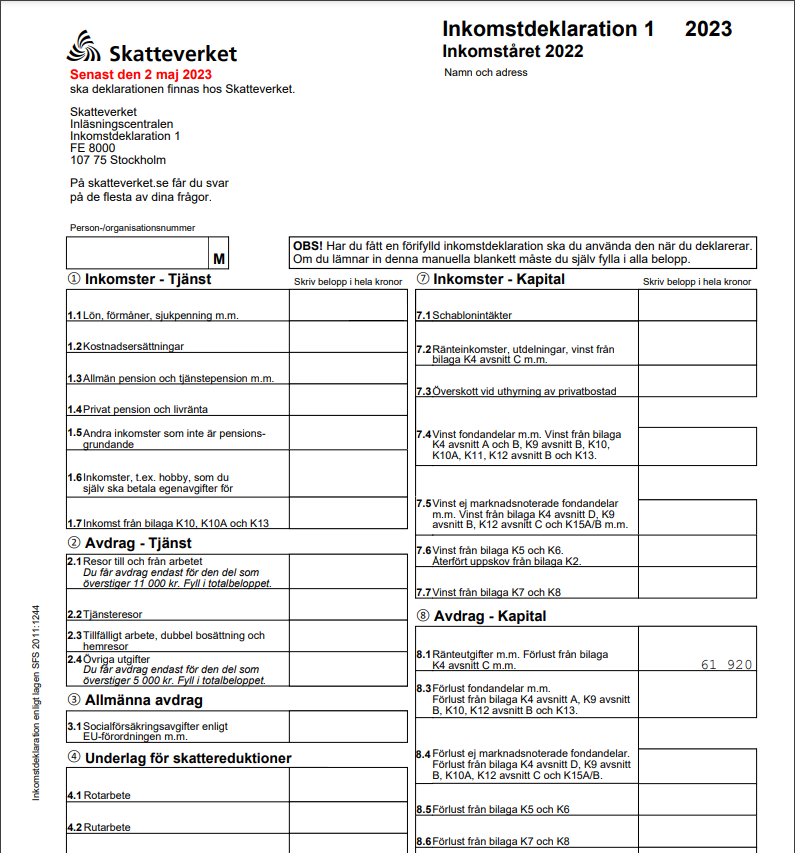
Som en illustration kan ni kolla under punkt ’8’ i mina personliga inkomstdeklaration, där har alla mina ränteutgifter på samtliga lån automatiskt lagts till. Av de 61 920 kronorna fick jag tillbaka 30 %. Exemplet gäller en deklaration från tiden innan ränteavdraget togs bort för lån utan säkerhet. Denna summa kommer sedan att avräknas mot mina övriga inkomster i samband med deklarationen.
Kommer avdraget att försvinna?
För lån utan säkerhet är ränteavdraget redan borttaget från inkomståret 2026. För lån med säkerhet, som bolån, finns avdraget kvar. Ekonomer har länge föreslagit att även det ska minskas, eftersom avdraget kan locka till att låna mer. Ränteavdraget på bolån är dock så pass viktigt för bolånetagarna att det knappast kan tas bort över en natt och det kommer i såna fall gälla för nya lån, så det är ingen anledning att vara orolig, men kan vara bra att känna till.
Det är också viktigt att förstå att ränteavdraget är ett avdrag på skatten och inte en summa man får tillbaka rakt av. Du måste alltså ha tjänat pengar som du betalar skatt för, för att kunna dra av dem i deklarationen.
Jämkning ränteavdrag - Få utbetalning varje månad
Visste du att man kan ansöka om jämkning av ränteavdraget och få utbetalning varje månad istället för att vänta på skatteåterbäringen. Det kan vara extra intressant när räntorna på bolån och andra lån med säkerhet har stigit. Jämkning gäller räntor på lån med säkerhet, till exempel bolån.
Hur gör jag? Ifall du är anställd ska du besöka Skatteverket och göra en preliminär ändring av din A-skatt. Du ska fylla i en blankett som heter SKV 4302, denna blankett finns att ladda ner på Skatteverkets hemsida om du vill skicka in den, du kan även använda deras e-tjänst och göra din ansökan direkt på deras hemsida.
Nu får du vänta på Skatteverkets beslut. Ifall du blir godkänt för jämkning kommer du sedan få uppgifter om vilken skatt din arbetsgivare ska dra varje månad. Du måste själv meddela din arbetsgivare om att ändra din A-skatt. Din arbetsgivare kommer sedan dra mindre skatt på lönen och på detta vis har du mer pengar kvar varje månad.
Har du särskild A-skatt eller F-skatt? Då kan du använda Skatteverkets e-tjänst och lämna in en preliminär inkomstdeklaration. Du kan även välja att skicka in en blankett som heter SKV 4314 (Preliminär inkomstdeklaration 1).
Vanliga frågor och svar
Hitta lägsta bolåneräntan! Jämför bankers räntor via Ordnabolån.se
Jämför bolåneräntor hos flera banker
Bolån med betalningsanmärkning
Lånelöfte, omförhandling & nytt bolån
Kostnadsfritt & ej bindande

